
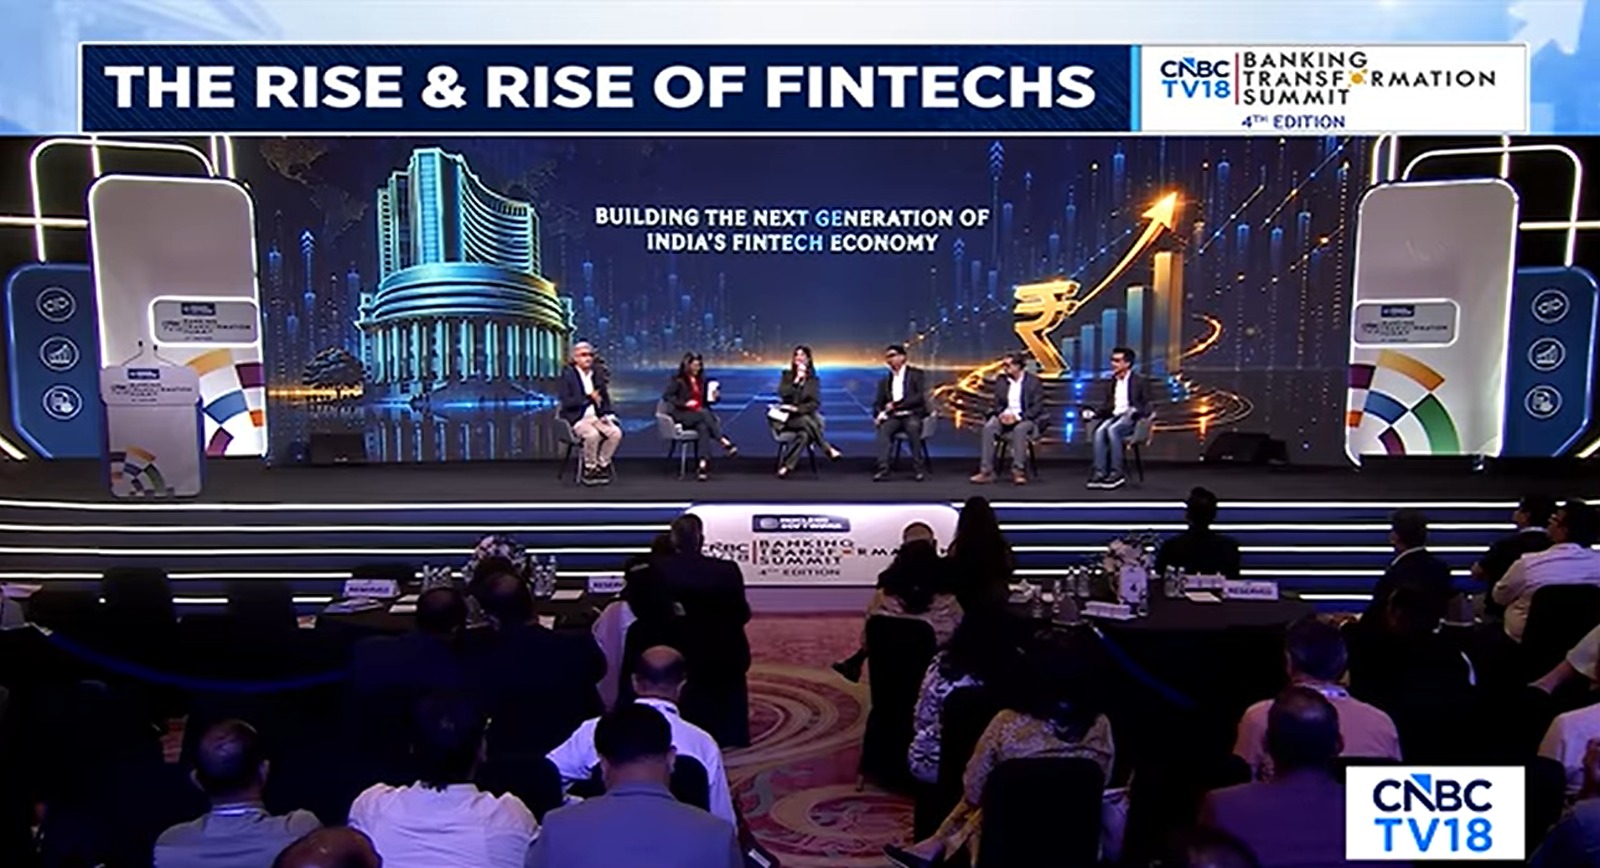
Dentro de los materiales que revisamos semana tras semana con el equipo de Technovation sobre crédito digital, esta vez coincidimos con un panel en India que vale la pena mirar con atención:
“The Future of Fintech | Decoding the Role of AI in Digital Lending”
Más que una conversación exclusivamente sobre IA, el panel recorre varios temas que hoy están definiendo la evolución del ecosistema fintech indio: pagos, digitalización, crédito, embedded finance, uso de datos, eficiencia operativa e inteligencia artificial.
Algunas conclusiones que me quedaron de la conversación:
– India todavía ve mucho espacio para profundizar la digitalización. A pesar de la escala alcanzada por UPI, los participantes insisten en que todavía existe una población importante fuera de los pagos digitales y mucho espacio en B2B y pequeños negocios.
– Pagos y crédito se están acercando cada vez más. Se habla de utilizar información derivada de flujos de pagos para mejorar la oferta de crédito y de integrar instrumentos de crédito directamente dentro de UPI.
– La IA ya está teniendo aplicaciones operativas concretas. Se mencionan mejoras en productividad de equipos, servicio al cliente, experiencia de usuario y análisis de información.
– En lending, la discusión va más allá de automatizar la aprobación. El panel plantea utilizar IA para identificar patrones, anticipar deterioros y analizar cómo puede cambiar el riesgo de un cliente en distintas circunstancias.
– Structured + unstructured data aparece como una oportunidad importante, particularmente para SMBs, donde la combinación de información transaccional con otras fuentes puede ampliar la capacidad de análisis.
– Y aparece una advertencia particularmente relevante: la “false precision”.
Un modelo puede trabajar con enormes cantidades de información y aun así producir una conclusión equivocada. Más sofisticación no elimina la necesidad de criterio, validación y control.
¿Qué podríamos sacar de esta conversación para Colombia?
Sin asumir que India y Colombia son mercados equivalentes, podemos analizar si estamos aprovechando suficientemente los datos transaccionales para originar y monitorear crédito.
También entender qué tan integrados están hoy pagos y crédito en nuestros modelos de embedded finance. Hay algunas paytechs que ya lo ofrecen.
La IA simplemente se está utilizando para automatizar procesos o para mejorar realmente decisiones de riesgo. Hay mucho ruido en cobranza y recuperación.
¿Qué fuentes estructuradas y no estructuradas podríamos incorporar para evaluar mejor a microempresarios y thin-file customers?
Cierro pensando si la digitalización está generando únicamente eficiencia o también está permitiendo construir mejores productos y mejores decisiones de crédito.
Vale la pena escuchar la conversación completa: https://lnkd.in/eh6BiUi6
¿Te fue de utilidad este post? Ayuda a otros compartiéndolo y recomendándolo 🤝