
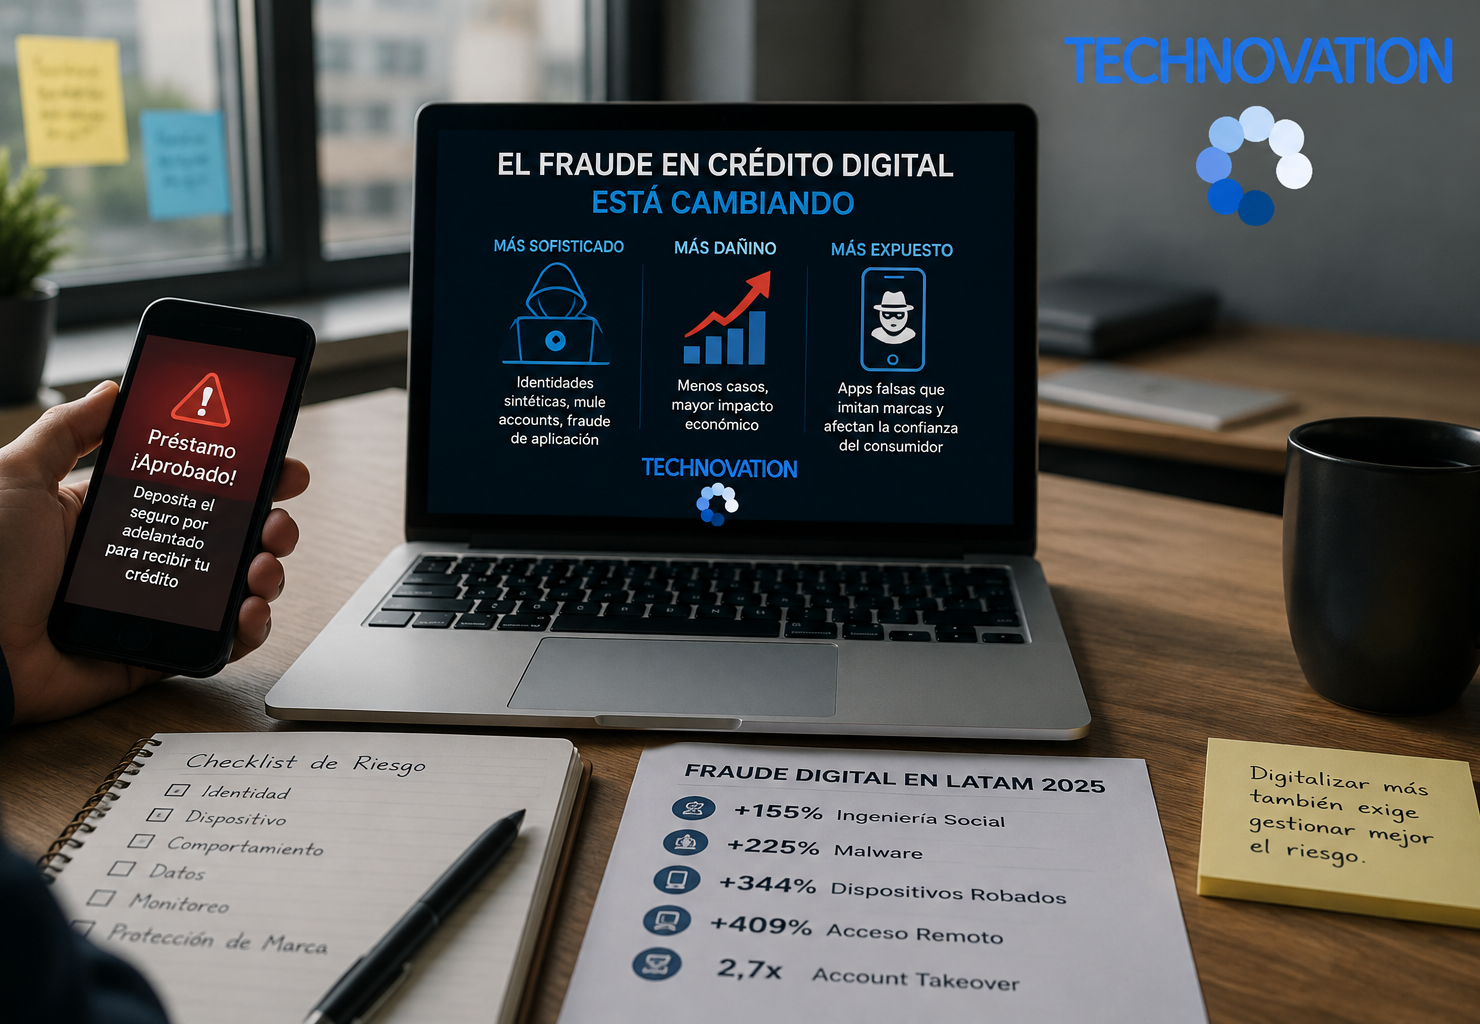
El fraude en crédito digital está cambiando. Y el riesgo ya no está solamente dentro del proceso de originación.
En India, un reporte citado por Economic Times muestra una señal importante: mientras cayó el número de solicitudes sospechosas, el valor económico asociado a ellas se multiplicó casi por cuatro.
Menos anomalías. Mucho mayor impacto.
Las tipologías incluyen fraude de aplicación, suplantación, identidades sintéticas y mule accounts.
En Filipinas aparece otro frente: apps fraudulentas que imitan nombres, marcas o interfaces de lenders legítimos para engañar consumidores. Aquí el daño no es solo financiero: también deteriora la confianza en toda la categoría de crédito digital.
¿Y Latinoamérica?
BioCatch, con datos de 36 instituciones financieras que atienden a más de 300 millones de clientes, reportó en 2025:
→ +155% en intentos de ingeniería social
→ +225% en malware
→ +344% en fraude con dispositivos robados
→ +409% mediante herramientas de acceso remoto
→ 2,7x más intentos de account takeover
Colombia registró +188% en intentos de account takeover y México +311%.
El estudio analiza fraude bancario digital en general, no exclusivamente crédito. Pero para los lenders la señal es clara.
El antifraude ya no puede limitarse a validar identidad y documentos antes del desembolso. Hoy debe incorporar dispositivo, comportamiento, conexiones entre cuentas, monitoreo continuo y hasta protección de marca.
Precisamente compartimos esta información porque hace parte del sustento de varios de los temas que hemos venido planteando en nuestras intervenciones en Centroamérica durante las últimas dos semanas:
Digitalizar más no significa únicamente originar más rápido; también exige ampliar la forma en que entendemos y gestionamos el riesgo.
Fuentes:
1. Economic Times / Experian
https://lnkd.in/eVd4xESE
2. Philstar — Copycats, not competitors
https://lnkd.in/evmUPgi3
3. BioCatch — 2026 Digital Banking Fraud Trends in Latin America
¿Te fue de utilidad este post? Ayuda a otros compartiéndolo y recomendándolo 🤝