
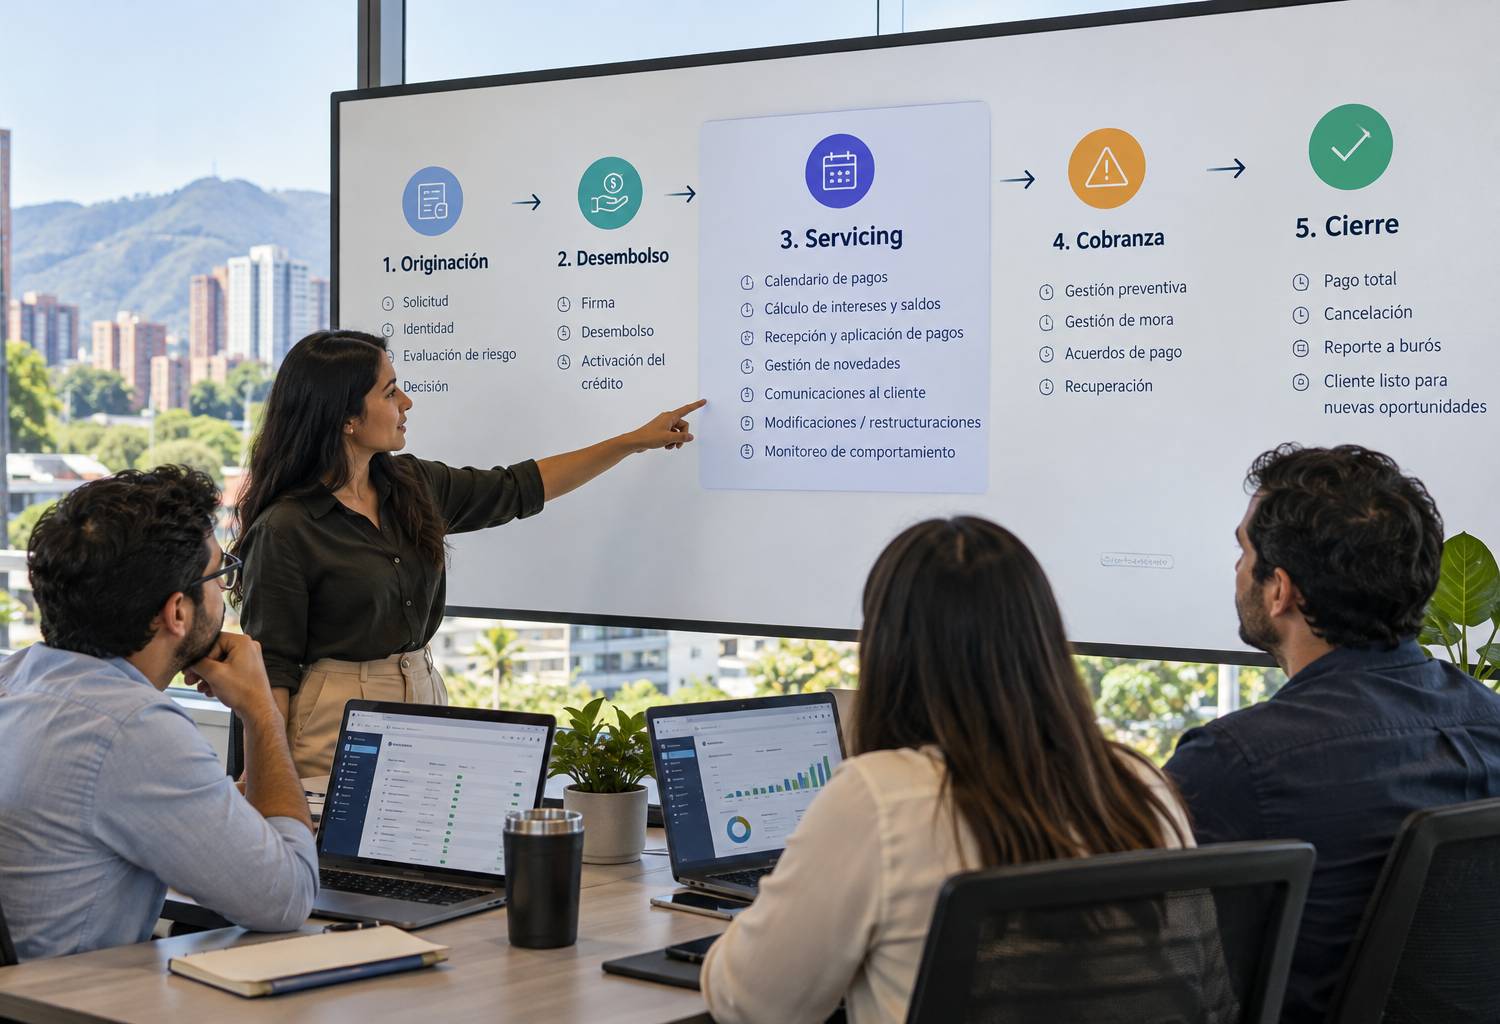
En crédito digital se habla mucho de originación.
Cómo reducir pasos en el onboarding, validar la identidad del solicitante, consultar fuentes de información, utilizar modelos de riesgo, automatizar decisiones y desembolsar un crédito en pocos minutos.
Pero una vez realizado el desembolso comienza un proceso que puede durar meses o años y que, a medida que crece la cartera, puede resultar incluso más complejo que la propia originación: administrar correctamente cada crédito hasta su terminación.
Ese proceso es conocido como loan servicing.
Y para una fintech, banco, financiera o lender que busca escalar su operación de crédito, el servicing no debería verse simplemente como el sistema donde se registran las cuotas.
Es el núcleo operativo que mantiene actualizado el estado económico y transaccional de cada obligación durante toda su vida.
¿Qué es realmente loan servicing?
Loan servicing comprende los procesos necesarios para administrar un crédito después del desembolso y hasta su cancelación, pago total o resolución.
Dependiendo del producto y del modelo operativo, puede involucrar la generación y administración del calendario de pagos, causación de intereses y cargos, recepción y aplicación de pagos, conciliación, actualización de saldos, modificaciones contractuales, pagos anticipados, restructuraciones, comunicaciones con el cliente, gestión de mora y conexión con procesos de cobranza.
En otras palabras, después del desembolso el sistema debe poder responder, en cualquier momento, preguntas aparentemente sencillas:
¿Cuánto debe este cliente? ¿Por qué debe ese valor? ¿Qué ha pagado? ¿Cómo fueron aplicados esos pagos? ¿Qué vence próximamente? ¿Qué ocurrió cuando incumplió? ¿Qué modificaciones se realizaron al crédito?
Responder correctamente esas preguntas para un crédito puede ser sencillo.
Hacerlo automáticamente para decenas o cientos de miles de obligaciones, todos los días, es otra cosa.
Digitalizar la originación no significa digitalizar el crédito
Este es un problema que encontramos con cierta frecuencia en procesos de transformación.
Una entidad puede tener una experiencia de originación completamente digital: formulario web, biometría, consultas automatizadas, motor de decisión, firma electrónica y desembolso.
Sin embargo, después del desembolso aparecen procesos manuales.
Pagos que deben conciliarse, archivos que deben cargarse, novedades que requieren intervención de operaciones, cambios que solamente puede realizar tecnología, comunicaciones independientes del comportamiento del crédito o equipos que necesitan consultar diferentes sistemas para determinar qué ocurrió con una obligación.
Mientras el volumen es pequeño, la operación puede funcionar.
El problema aparece cuando crece la cartera.
Si cada mil créditos adicionales requieren proporcionalmente más personas para administrarlos, probablemente existe un problema de escalabilidad en servicing.
Por eso, digitalizar el front-end sin transformar el back-end puede simplemente trasladar el cuello de botella desde la originación hacia la administración de cartera.
El corazón del servicing es la transacción
Uno de los componentes más importantes de un sistema de servicing es su capacidad de mantener una representación precisa y trazable de cada obligación.
Cada desembolso, pago, interés, cargo, ajuste, condonación, reverso o modificación debe quedar correctamente registrado.
Esto resulta especialmente importante porque los pagos no siempre llegan exactamente como fueron programados.
Un cliente puede pagar la cuota completa, pagar parcialmente, pagar anticipadamente, realizar un abono extraordinario, pagar más de lo esperado o efectuar un pago que posteriormente sea reversado.
El sistema necesita saber qué hacer en cada situación.
Por ejemplo, ante un pago parcial debe existir una regla que determine cómo se distribuye el dinero entre los diferentes componentes de la obligación: capital, intereses, cargos u otros conceptos aplicables.
Esta lógica no debería resolverse manualmente cada vez que ocurre una excepción.
Debe formar parte de las reglas parametrizadas del producto y mantenerse consistente con las condiciones contractuales y regulatorias correspondientes.
Recibir un pago y aplicar un pago son procesos diferentes
Esta diferencia parece menor, pero operacionalmente es fundamental.
Que el dinero haya llegado a una cuenta bancaria, billetera, corresponsal, procesador de pagos o mecanismo de débito no significa necesariamente que el crédito haya sido actualizado correctamente.
Entre ambos eventos existe un proceso de identificación, conciliación y aplicación.
El sistema debe determinar a qué cliente y obligación corresponde el pago, cuándo fue realizado, cuál es su valor efectivo y cómo debe afectar el saldo y el calendario de la obligación.
Cuando este proceso depende excesivamente de archivos y conciliaciones manuales aparecen diferencias entre dinero recibido y cartera registrada, además de retrasos en la actualización de saldos.
Por eso, al evaluar una plataforma de servicing no basta preguntar si «recibe pagos».
Hay que entender cómo identifica, concilia, aplica, reversa y audita cada transacción.
El calendario financiero debe poder cambiar
Un crédito no necesariamente termina exactamente como fue originado.
Durante su vida pueden ocurrir pagos anticipados, modificaciones de fecha, periodos de gracia, extensiones, refinanciaciones, restructuraciones o acuerdos de pago.
Cada uno puede afectar el calendario financiero de la obligación.
Un sistema robusto debe poder manejar estas modificaciones manteniendo la historia del crédito.
No debería simplemente reemplazar la información anterior.
Debe ser posible reconstruir qué condiciones tenía originalmente la obligación, qué ocurrió posteriormente, quién realizó una modificación, cuándo se realizó y cómo cambió el saldo o el calendario.
Esta trazabilidad es fundamental para operación, servicio al cliente, conciliación, auditoría y cumplimiento.
Del proceso manual al modelo basado en eventos
Una capacidad especialmente importante en una arquitectura moderna de servicing es trabajar alrededor de eventos.
Durante la vida de un crédito ocurren continuamente eventos:
- se aproxima una fecha de pago;
- vence una cuota;
- ingresa un pago;
- el pago es parcial;
- ocurre un sobrepago;
- un débito automático es rechazado;
- el cliente entra en mora;
- alcanza determinado número de días de atraso;
- se genera un acuerdo de pago;
- incumple el acuerdo;
- se restructura la obligación;
- termina de pagar el crédito.
Cada evento puede convertirse en el punto de partida de una regla.
Y cada regla puede generar automáticamente una acción.
Evento → regla → acción.
Por ejemplo:
Faltan 3 días para el vencimiento → cliente sin pago registrado → enviar recordatorio.
Pago recibido → conciliación exitosa → aplicar pago → actualizar saldo → enviar confirmación.
Cuota vencida → saldo pendiente → actualizar estado → activar estrategia correspondiente.
Crédito pagado totalmente → saldo cero → cerrar obligación → generar comunicación final.
Esta arquitectura permite pasar de una operación que depende de personas revisando qué deben hacer a una operación en la cual el propio comportamiento del crédito activa los procesos correspondientes.
Las plataformas actuales de lending ya incorporan este tipo de arquitectura mediante eventos, APIs y webhooks para comunicarse con sistemas externos.
Las comunicaciones deberían responder al estado real del crédito
El mismo principio aplica a las comunicaciones.
Un cliente que históricamente paga puntualmente y se encuentra tres días antes de su vencimiento no debería recibir el mismo tratamiento que alguien con una obligación vencida.
Tampoco deberían recibir el mismo mensaje un cliente que realizó un pago parcial, uno cuyo débito fue rechazado, uno que tiene un acuerdo de pago vigente o uno que acaba de cancelar completamente su obligación.
Por eso, WhatsApp, SMS, correo electrónico, notificaciones push, llamadas automatizadas o gestores humanos deberían poder activarse como consecuencia de eventos provenientes del servicing.
Esto permite construir comunicaciones más oportunas y relevantes.
Pero también introduce una consideración importante: automatizar las comunicaciones no elimina la necesidad de controlar las reglas de contacto, consentimiento, protección de datos, horarios, frecuencia y prácticas de cobranza aplicables en cada jurisdicción.
En Latinoamérica estas reglas no son homogéneas y deben revisarse país por país.
Servicing y cobranza necesitan continuidad
Servicing y collections pueden estar implementados dentro de una misma plataforma o funcionar mediante sistemas especializados diferentes.
Desde nuestra perspectiva, esa decisión arquitectónica es secundaria frente a una condición fundamental:
la información debe continuar fluyendo entre ambos procesos.
Cuando aparece la mora, cobranza debería conocer el estado exacto de la obligación, saldo, pagos realizados, días de atraso, promesas o acuerdos existentes y contactos anteriores.
Y cuando cobranza obtiene un pago o modifica las condiciones de la obligación, servicing debe reflejar correctamente ese evento.
Esta integración permite además comenzar la gestión antes de que aparezca una mora significativa.
Recordatorios preventivos, débitos rechazados, pagos parciales o incumplimientos recientes pueden activar estrategias diferentes antes de escalar hacia procesos de recuperación más intensivos.
No toda mora debería tratarse igual.
Las excepciones son una buena prueba para cualquier plataforma
Las demostraciones comerciales de plataformas de crédito normalmente muestran el happy path:
se desembolsa el crédito, llega la cuota, se registra el pago y el saldo disminuye.
El verdadero test de servicing está en las excepciones.
¿Qué ocurre si el cliente paga menos?
¿Y si paga más?
¿Si paga antes de tiempo?
¿Si el pago llega sin una referencia correcta?
¿Si debe reversarse una transacción?
¿Si se cambia la fecha de pago?
¿Si se condona un cargo?
¿Si se realiza una restructuración?
¿Si un cliente tiene más de una obligación?
¿Si dos transacciones llegan prácticamente al mismo tiempo?
Estos escenarios permiten entender mucho mejor la madurez de una plataforma.
El happy path demuestra que el software funciona.
Las excepciones muestran si puede operar un negocio de crédito real.
Parametrización: cambiar el producto sin reconstruir el sistema
Otra capacidad crítica es la parametrización.
Las condiciones de un producto cambian.
Una entidad puede modificar montos, plazos, tasas, calendarios, frecuencias de pago, cargos, periodos de gracia, reglas de aplicación de pagos o estrategias de mora.
Si cada modificación requiere desarrollo, pruebas extensas y despliegues tecnológicos, el sistema termina condicionando la evolución del negocio.
Una plataforma moderna debería permitir que una parte significativa de las reglas del producto y del servicing pueda configurarse de manera controlada.
Esto no significa que todo deba ser no-code.
Significa que las reglas operativas que cambian con frecuencia no deberían estar innecesariamente enterradas dentro del código.
El servicing no debería convertirse en una isla tecnológica
Un LMS o core de crédito normalmente forma parte de un ecosistema mayor.
Debe intercambiar información con sistemas de originación, motores de decisión, proveedores de pagos, CRM, herramientas de comunicación, plataformas de cobranza, contabilidad, data warehouses, burós y herramientas de reportería.
Por eso, APIs y webhooks son componentes importantes al seleccionar tecnología.
No necesariamente todo debe estar dentro de una única plataforma.
De hecho, en muchas arquitecturas modernas diferentes componentes especializados pueden cumplir funciones diferentes.
Lo fundamental es definir claramente cuál sistema constituye la fuente de verdad sobre el estado financiero y transaccional de cada obligación y cómo se mantiene sincronizado el resto del ecosistema.
¿Qué debería evaluar una entidad al seleccionar un sistema de servicing?
Una buena evaluación tecnológica debería ir mucho más allá de una lista de funcionalidades.
En Technovation recomendamos convertir los casos reales de operación en escenarios de prueba.
Entre otros aspectos, debería validarse:
Producto y calendario: capacidad de manejar diferentes productos, tasas, plazos, frecuencias, calendarios y reglas de amortización.
Transacciones: pagos completos, parciales, anticipados, extraordinarios, sobrepagos, reversos y ajustes.
Aplicación de pagos: capacidad de parametrizar cómo se distribuye cada pago entre los diferentes componentes de la obligación.
Conciliación: mecanismos para identificar y conciliar pagos provenientes de diferentes canales.
Modificaciones: cambios de fecha, periodos de gracia, refinanciaciones, restructuraciones y acuerdos.
Trazabilidad: historial completo de transacciones y modificaciones, incluyendo quién realizó cada acción.
Automatización: disponibilidad de eventos, triggers, reglas y workflows.
Integración: APIs, webhooks y mecanismos de integración con otros componentes del ecosistema.
Comunicaciones: capacidad de activar comunicaciones según eventos y estados del crédito.
Collections: integración o continuidad operativa con los procesos de cobranza.
Parametrización: posibilidad de modificar reglas de negocio sin depender permanentemente de desarrollos.
Escalabilidad: capacidad para soportar el volumen esperado de créditos, transacciones y eventos.
El servicing también produce información para tomar mejores decisiones
Toda la información generada después del desembolso tiene valor más allá de operaciones.
Permite medir comportamiento de pago, delinquency, roll rates, cure rates, recuperaciones, prepago y desempeño por cohortes, productos o segmentos.
Pero también permite observar la eficiencia del propio servicing.
¿Cuántos pagos se concilian automáticamente?
¿Cuántas transacciones requieren intervención manual?
¿Cuántas excepciones se producen por cada mil créditos?
¿Cuánto cuesta administrar una obligación activa?
¿Qué porcentaje de clientes resuelve un atraso después de una comunicación preventiva?
¿Cuánto tarda una novedad en resolverse?
Esta información debería retroalimentar el resto del ciclo de crédito.
El comportamiento observado después del desembolso puede mejorar los modelos de riesgo, las políticas de renovación, los límites, el pricing, el diseño de producto y las estrategias de cobranza.
Por eso, servicing no solamente administra lo que ocurre después de originar un crédito. También genera información para originar mejor el siguiente.
La prueba de escalabilidad comienza después del desembolso
Una fintech puede tener una excelente experiencia digital y aun así tener una operación poco escalable.
La verdadera prueba aparece cuando la cartera empieza a crecer.
Más créditos significan más vencimientos, más pagos, más conciliaciones, más comunicaciones y, inevitablemente, más excepciones.
Una arquitectura adecuada de servicing permite que buena parte de esos eventos se procese automáticamente y que los equipos humanos se concentren donde realmente agregan valor.
Por eso, cuando evaluamos la transformación tecnológica de una operación de crédito, no basta preguntar:
¿Cuántos créditos podemos originar?
Hay una segunda pregunta igualmente importante:
¿Cuántos créditos podemos administrar correctamente después de desembolsarlos sin que la complejidad operativa crezca al mismo ritmo que la cartera?
La respuesta dice mucho sobre qué tan digital y escalable es realmente un negocio de crédito.
¿Te fue de utilidad este post? Ayuda a otros compartiéndolo y recomendándolo 🤝 o contáctanos